

簡易課税制度適用事業者であるX株式会社(以下、「X社」という)の当期(平成30年4月1日~平成31年3月31日)における…
学科 基礎編 (33)
簡易課税制度適用事業者であるX株式会社(以下、「X社」という)の当期(平成30年4月1日~平成31年3月31日)における課税売上高(税抜)は、下記のとおりである。X社が簡易課税制度の適用を受けた場合の納付すべき消費税額および地方消費税額の合計額として、次のうち最も適切なものはどれか。なお、課税売上高に平成26年3月31日までに行われた取引に係るものは含まれていないものとする。また、消費税額および地方消費税額の合計額が最も低くなるように計算することとし、記載のない事項については考慮しないものとする。
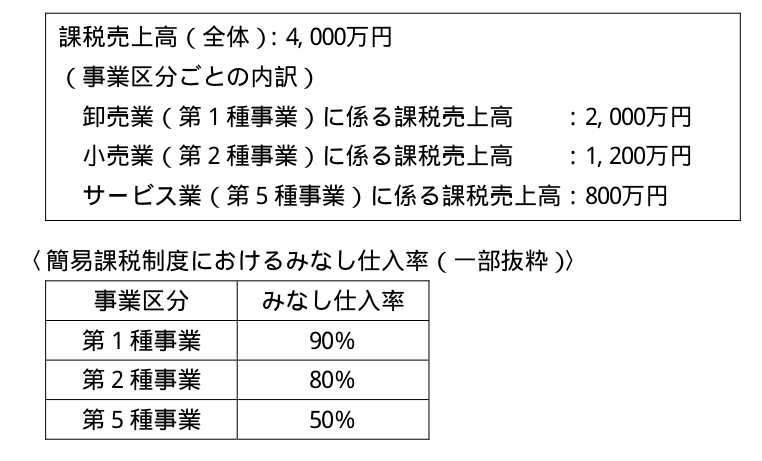
- (1)32万円
- (2)48万円
- (3)67万2,000円
- (4)96万円
正答 (2)
正答は (2)。48万円です。
基準日時点の税率は8%(消費税6.3%、地方消費税1.7%)です。合計の8%で計算します。
【みなし仕入率の判定】
卸売業2,000万円+小売業1,200万円=3,200万円で、課税売上高4,000万円の80%です。2種類の事業の課税売上高の合計が75%以上なので、特例により、その2種類のうちみなし仕入率の高い第1種事業には90%、それ以外の売上高(第2種・第5種)には80%を適用できます。
【計算】
売上に係る税額 4,000万円×8%=320万円
解説の続きをみる続きを閉じる
原則(加重平均)のみなし仕入率
(2,000万円×90%+1,200万円×80%+800万円×50%)÷4,000万円=79%
特例のみなし仕入率
(2,000万円×90%+2,000万円×80%)÷4,000万円=85%
有利な特例で計算
320万円-320万円×85%=48万円
【ほかの選択肢】
(1) 32万円 誤り。すべての売上高に第1種事業の90%を適用した額(320万円×10%)です。第1種事業だけで75%以上の場合の計算で、この会社には当たりません。
(3) 67万2,000円 誤り。原則の加重平均のみなし仕入率79%で計算した額(320万円×21%)です。税額が最も低くなる計算ではありません。
(4) 96万円 誤り。特例を当てはめる際に、第1種事業以外の売上高すべてに第5種事業の50%を適用した額です((2,000万円×90%+2,000万円×50%)÷4,000万円=70%、320万円×30%)。残りの売上高に適用するのは、2種類の事業のうち低い方の率(第2種事業の80%)です。
【75%ルール】
1種類の事業で75%以上 その事業のみなし仕入率を全体に適用
2種類の事業で75%以上 そのうち高い方の率をその事業に、低い方の率を残りの事業に適用
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2019年1月 (33)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年5月 (33)X株式会社(以下、「X社」という)とその役員の間の取引における法人税および所得税の取扱い
- 2021年1月 (20)株式のテクニカル分析手法の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
- 2022年5月 (3)労働者災害補償保険に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (32)青色申告法人の欠損金の繰越控除等に関する次の記述のうち、最も不適切なものはどれか。なお、
- 2024年9月 (12)X株式会社(以下、「X社」という)の社長であるAさんは、現在65歳であるが、2年後(20
- 2025年9月 (44)相続に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮
スポンサーリンク