

平成30年10月に死亡したAさんの下記の親族関係図に基づき、Aさんの相続に関する次の記述のうち、適切なものはいくつあるか…
学科 基礎編 (45)
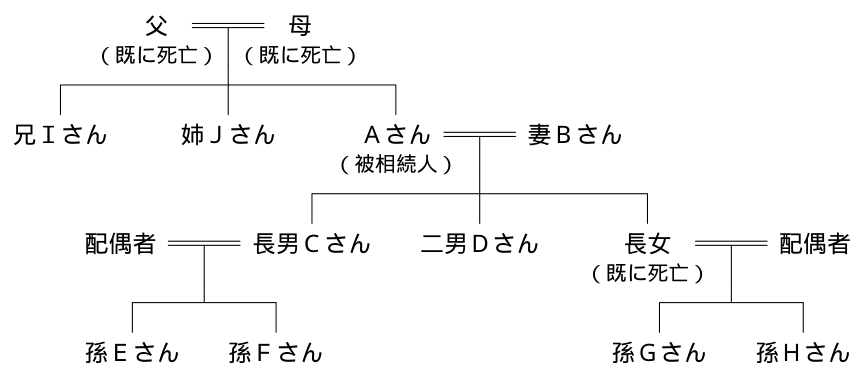
平成30年10月に死亡したAさんの下記の親族関係図に基づき、Aさんの相続に関する次の記述のうち、適切なものはいくつあるか。なお、Aさんの父母および長女はAさんの相続開始前に既に死亡している。(a) 仮に、長男Cさんおよび二男Dさんが相続の放棄をした場合、相続税額の計算上、遺産に係る基礎控除額は4,800万円となる。(b) 仮に、長男CさんがAさんの意向により廃除されて相続権を失っていた場合、相続税額の計算上、遺産に係る基礎控除額は5,400万円となる。(c) 仮に、孫Eさんおよび孫GさんがAさんの普通養子(特別養子縁組以外の縁組による養子)であった場合、相続税額の計算上、遺産に係る基礎控除額は6,000万円となる。
- (1)1つ
- (2)2つ
- (3)3つ
- (4)0(なし)
正答 (4)
正答は (4)。0(なし)です。
遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」です。法定相続人の数は、相続の放棄が無かったものとして数えます。Aさんの相続人は、妻Bさん、長男Cさん、二男Dさん、既に死亡した長女の代襲相続人である孫Gさん・孫Hさんの5人で、もとの基礎控除額は3,000万円+600万円×5人=6,000万円です。
(a) 不適切。CさんとDさんが相続を放棄しても、基礎控除額の計算では放棄が無かったものとして5人で数えます。基礎控除額は6,000万円のままです。4,800万円は放棄した2人を除いた3人で数えた額です。
解説の続きをみる続きを閉じる
(b) 不適切。相続の廃除は放棄と違い代襲相続の原因になるので、Cさんに代わってその子の孫Eさん・孫Fさんが相続人になります。相続人は妻Bさん、Dさん、Eさん、Fさん、Gさん、Hさんの6人で、基礎控除額は3,000万円+600万円×6人=6,600万円です。
(c) 不適切。実子がいるので、法定相続人に数える養子は1人までです。ただし、孫Gさんは長女の代襲相続人でもあり、代襲相続人である養子は実子とみなされるので、この制限の対象外です。相続人は妻Bさん、Cさん、Dさん、Gさん、Hさんに養子の孫Eさん1人を加えた6人で、基礎控除額は6,600万円です。
適切なものは無いので、0(なし)です。
【法定相続人の数に含める養子】
実子がいる場合 1人まで
実子がいない場合 2人まで特別養子・配偶者の実子で養子になった人・代襲相続人である養子は実子とみなす
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2019年1月 (45)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年5月 (43)「直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税の特例」(以下、「本
- 2021年1月 (31)内国法人に係る法人税における交際費等の取扱いに関する次の記述のうち、適切なものはいくつあ
- 2022年5月 (15)事業活動に係る各種損害保険の一般的な商品性に関する次の記述のうち、適切なものはいくつある
- 2023年5月 (43)贈与税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。
- 2024年9月 (24)金融ADR制度(金融分野における裁判外紛争解決制度)に関する次の記述のうち、最も不適切な
- 2026年1月 (4)在職老齢年金に関する次の記述のうち、最も不適切なものはどれか。
スポンサーリンク