

2019年中に死亡したAさんの下記の親族関係図に基づき、民法における相続分等に関する次の記述のうち、最も不適切なものはど…
学科 基礎編 (44)
2019年中に死亡したAさんの下記の親族関係図に基づき、民法における相続分等に関する次の記述のうち、最も不適切なものはどれか。なお、Aさんの父母、継母および兄はAさんの相続開始前に死亡している。また、妻Bさん、姉Cさん、異母弟Dさん、異母妹Eさん、姪Fさんおよび甥Gさんは、いずれもAさんから相続または遺贈により財産を取得し、相続税額が算出されるものとする。
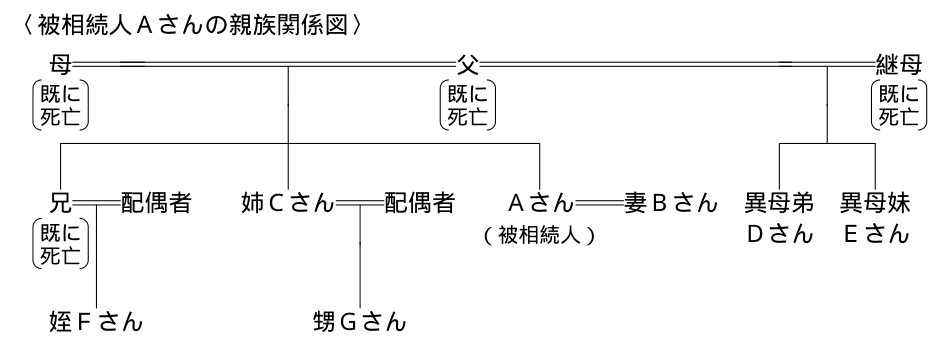
- (1)異母弟Dさんの法定相続分は、16分の1である。
- (2)相続税額の計算における遺産に係る基礎控除額は、6,000万円である。
- (3)相続税額の計算上、相続税額の2割加算の対象となる者は、姉Cさん、異母弟Dさん、異母妹Eさん、姪Fさんおよび甥Gさんの5人である。
- (4)甥Gさんは、Aさんの相続が開始した日において20歳未満であっても、相続税額の計算上、未成年者控除の適用を受けることができない。
正答 (1)
正答は (1)。これが不適切です。
親族関係図から、Aさんには子がなく、父母もすでに死亡しているので、相続人は妻Bさんと兄弟姉妹です。兄はすでに死亡しているので、その子である姪Fさんが代襲相続人になります。法定相続分は、妻Bさんが4分の3、兄弟姉妹が合わせて4分の1です。
兄弟姉妹の中で、父だけを同じくする半血の兄弟姉妹(異母弟Dさん・異母妹Eさん)の相続分は、父母の両方を同じくする全血の兄弟姉妹の2分の1です。
【計算】
比率:兄(姪Fさんが代襲)2、姉Cさん 2、異母弟Dさん 1、異母妹Eさん 1 計6
解説の続きをみる続きを閉じる
異母弟Dさん:1/4 × 1/6 = 1/24
(姪Fさん・姉Cさんはそれぞれ 1/4 × 2/6 = 1/12)
Dさんの法定相続分は24分の1で、16分の1ではありません。
【ほかの選択肢】
(2) 適切。法定相続人は、妻Bさん、姪Fさん、姉Cさん、異母弟Dさん、異母妹Eさんの5人です。基礎控除額は 3,000万円 + 600万円 × 5人 = 6,000万円です。
(3) 適切。2割加算の対象は、被相続人の1親等の血族(子の代襲相続人を含む)と配偶者以外の人です。兄弟姉妹のCさん・Dさん・Eさん、兄弟姉妹の代襲相続人の姪Fさん、相続人でない甥Gさん(遺贈で取得)の5人が対象です。
(4) 適切。未成年者控除は法定相続人に限られます。甥Gさんは姉Cさんが存命なので相続人ではなく、20歳未満でも適用を受けられません。
※2022年4月以後の相続では、未成年者控除の年齢は18歳未満になっています。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2019年9月 (44)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (42)贈与税の課税財産に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において
- 2021年1月 (26)居住者に係る所得税の不動産所得に関する次の記述のうち、最も不適切なものはどれか。なお、記
- 2022年5月 (9)生命保険契約者保護機構に関する次の記述のうち、適切なものはいくつあるか。
- 2023年5月 (40)居住者が土地・建物を譲渡した場合における譲渡所得の金額の計算上の取得費に関する次の記述の
- 2024年9月 (22)ポートフォリオ理論に関する次の記述のうち、最も適切なものはどれか。
- 2026年1月 (3)雇用保険の育児休業等給付に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢に
スポンサーリンク