

Aさん(36歳)は、事業資金として、2019年4月に祖父(84歳)から現金500万円の贈与を受け、同年5月に父(62歳)…
学科 基礎編 (42)
Aさん(36歳)は、事業資金として、2019年4月に祖父(84歳)から現金500万円の贈与を受け、同年5月に父(62歳)から現金2,600万円の贈与を受けた。祖父からの贈与については暦年課税を選択し、父からの贈与については初めて相続時精算課税を選択する場合、Aさんの2019年分の贈与税額として、次のうち最も適切なものはどれか。なお、いずれも贈与税の課税対象となり、Aさんは2019年中にほかに贈与は受けていないものとする。
- (1)68万5,000円
- (2)73万円
- (3)168万5,000円
- (4)173万円
正答 (1)
正答は (1)。68万5,000円が適切です。
暦年課税分と相続時精算課税分は、別々に計算して合計します。
【祖父からの贈与(暦年課税)】
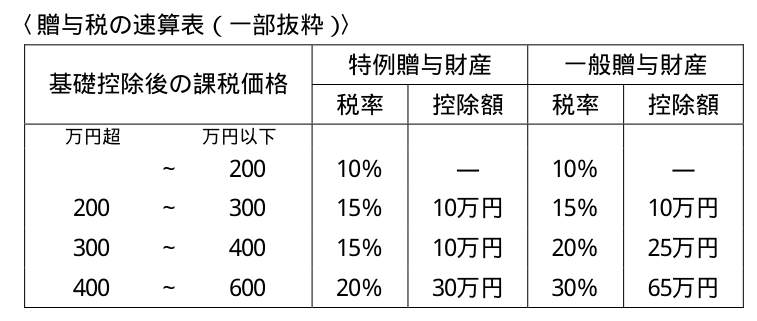
受贈者のAさんは20歳以上で、祖父は直系尊属なので、特例贈与財産として特例税率を使います。
基礎控除後の課税価格:500万円 - 110万円 = 390万円
税額:390万円 × 15% - 10万円 = 48万5,000円
【父からの贈与(相続時精算課税)】
父は60歳以上、Aさんは20歳以上の推定相続人(子)なので、相続時精算課税を選べます。特別控除は累計2,500万円で、超えた部分に一律20%を掛けます。
解説の続きをみる続きを閉じる
税額:(2,600万円 - 2,500万円)× 20% = 20万円
【合計】
48万5,000円 + 20万円 = 68万5,000円
暦年課税の基礎控除110万円は、暦年課税分だけから差し引きます。相続時精算課税分から差し引くことはありません。
【ほかの選択肢】
(2) 73万円 誤り。祖父からの贈与に一般税率を使った値です(390万円 × 20% - 25万円 = 53万円、53万円 + 20万円)。
(3) 168万5,000円 誤り。祖父からの500万円まで相続時精算課税の計算に入れ、(500万円 + 2,600万円 - 2,500万円)× 20% = 120万円とした値に、暦年課税分の48万5,000円を加えた値です。祖父からの贈与は暦年課税なので、精算課税の計算には入れません。
(4) 173万円 誤り。(3) と同じく祖父からの500万円を精算課税の計算に入れた120万円に、一般税率による53万円を加えた値です。
※2022年4月以後の贈与では、特例税率や相続時精算課税の受贈者の年齢は18歳以上です。また、2024年1月1日以後の贈与からは、相続時精算課税にも年110万円の基礎控除ができています。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2020年1月 (42)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (42)贈与税の課税財産に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において
- 2021年1月 (28)居住者に係る所得税の青色申告に関する次の記述のうち、最も適切なものはどれか。
- 2022年5月 (11)生命保険の各種特約の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (42)贈与に関する次の記述のうち、最も不適切なものはどれか。
- 2024年9月 (24)金融ADR制度(金融分野における裁判外紛争解決制度)に関する次の記述のうち、最も不適切な
- 2026年1月 (5)公的年金の給付に係る併給調整に関する次の記述のうち、最も適切なものはどれか。なお、記載の
スポンサーリンク