

以下の表に記載されている割引債券の1年複利計算による最終利回り(空欄①)と固定利付債券の単利計算による最終利回り(空欄②…
学科 基礎編 (20)
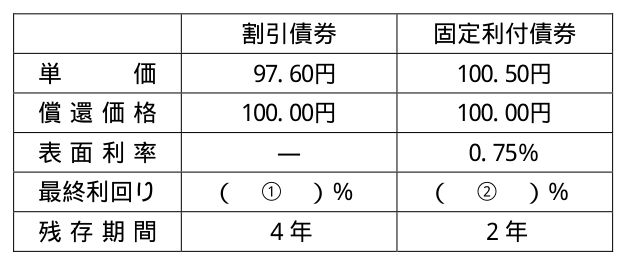
以下の表に記載されている割引債券の1年複利計算による最終利回り(空欄①)と固定利付債券の単利計算による最終利回り(空欄②)の組合せとして、次のうち最も適切なものはどれか。なお、税金や手数料等は考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入すること。
- (1)① 0.61 ② 0.50
- (2)① 0.61 ② 1.00
- (3)① 1.22 ② 0.50
- (4)① 1.22 ② 1.00
正答 (1)
正答は (1)。①は0.61、②は0.50です。
【① 割引債券(1年複利)】
最終利回り =(償還価格 ÷ 単価)の(1 ÷ 残存年数)乗 - 1
=(100.00 ÷ 97.60)の4分の1乗 - 1
100.00 ÷ 97.60 ≒ 1.02459
1.02459の4分の1乗 ≒ 1.00609
→ 0.609…% → 0.61%
【② 固定利付債券(単利)】
最終利回り = {表面利率 +(償還価格 - 単価)÷ 残存年数}÷ 単価 × 100
= {0.75 +(100.00 - 100.50)÷ 2}÷ 100.50 × 100
解説の続きをみる続きを閉じる
=(0.75 - 0.25)÷ 100.50 × 100
≒ 0.4975…% → 0.50%
【ほかの選択肢】
①の1.22%は、残存期間を2年として計算した値(100 ÷ 97.6 の2分の1乗 - 1 ≒ 1.22%)と合います。
②の1.00%は、償還差損(年0.25円)を差し引かずに足してしまった値((0.75 + 0.25) ÷ 100.50 ≒ 0.995%)と合います。
したがって、(2)・(3)・(4)は誤りです。
単価が償還価格を上回る(オーバーパー)債券は、償還時に差損が出るので、最終利回りは表面利率より低くなります。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2020年9月 (20)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (18)株式の制度信用取引において、保有するA社株式2,000株(1株当たり時価2,500円)と
- 2021年1月 (3)2020年度中に厚生年金保険の被保険者に支給される老齢厚生年金に関する次の記述のうち、最
- 2022年1月 (36)都市計画法に関する次の記述のうち、最も適切なものはどれか。
- 2023年5月 (16)わが国の物価指標に関する次の記述のうち、最も不適切なものはどれか。
- 2024年5月 (47)相続税の税額控除等に関する次の記述のうち、最も不適切なものはどれか。
- 2025年9月 (31)法人税における役員給与に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢にお
スポンサーリンク