

2020年12月に死亡したAさんの下記の親族関係図に基づき、民法上の相続人等に関する次の記述のうち、最も適切なものはどれ…
学科 基礎編 (45)
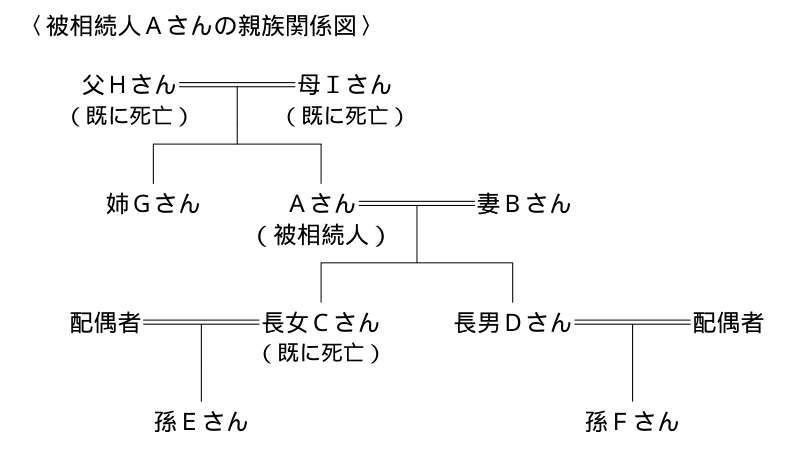
2020年12月に死亡したAさんの下記の親族関係図に基づき、民法上の相続人等に関する次の記述のうち、最も適切なものはどれか。なお、父Hさん、母Iさんおよび長女CさんはAさんの相続開始前に死亡している。また、妻Bさん、長男Dさん、孫Eさん、孫Fさんおよび姉Gさんは、いずれもAさんから相続または遺贈により財産を取得し、相続税額が算出されるものとし、Aさんから生前に贈与を受けた財産はないものとする。
- (1)長男Dさんが相続の放棄をした場合、民法上の相続人は妻Bさんと姉Gさんの2人である。
- (2)孫EさんがAさんの普通養子(特別養子縁組以外の縁組による養子)であった場合、孫Eさんの法定相続分は3分の1である。
- (3)長男Dさんが相続の放棄をした場合、相続税額の計算上、遺産に係る基礎控除額は4,200万円である。
- (4)孫FさんがAさんの普通養子(特別養子縁組以外の縁組による養子)であった場合、相続税額の計算上、孫Fさんは相続税額の2割加算の対象とならない。
正答 (2)
正答は (2)。これが適切です。
親族関係図では、Aさんの子は長女Cさん(既に死亡)と長男Dさん、Cさんの子が孫Eさん、Dさんの子が孫Fさんです。民法上の相続人は、妻Bさん、長男Dさん、長女Cさんを代襲する孫Eさんです。
孫EさんがAさんの普通養子でもある場合、孫Eさんは、養子としての相続分と、Cさんの代襲相続人としての相続分の両方を持ちます。
妻Bさん 2分の1
子の相続分2分の1を、長男Dさん・養子Eさん・代襲相続人Eさんの3つで等分 各6分の1
孫Eさん 6分の1+6分の1=3分の1
解説の続きをみる続きを閉じる
【ほかの選択肢】
(1) 誤り。相続の放棄は代襲相続の原因にならないので、Dさんが放棄しても孫Fさんは代襲相続人になりません。第1順位の孫Eさんがいるので、第3順位の姉Gさんも相続人になりません。相続人は妻Bさんと孫Eさんの2人です。
(3) 誤り。遺産に係る基礎控除額の計算では、相続の放棄がなかったものとして法定相続人の数を数えます。妻Bさん・長男Dさん・孫Eさんの3人なので、3,000万円+600万円×3人=4,800万円です。
(4) 誤り。被相続人の孫で養子となった人(代襲相続人である場合を除く)は、相続税額の2割加算の対象です。孫Fさんの親の長男Dさんは存命で、Fさんは代襲相続人ではないので、2割加算の対象となります。
【養子と相続税】
基礎控除などの法定相続人の数に含める養子の数は、実子がいる場合は1人、いない場合は2人まで代襲相続人である孫養子は2割加算の対象外で、二重の資格を持っても法定相続人の数は1人と数える
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2021年1月 (45)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (48)非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Gの所有株式数等
- 2020年9月 (34)不動産登記に関する次の記述のうち、最も不適切なものはどれか。
- 2022年5月 (20)株価が1,000円で期待利子率(割引率)が5.0%、1株当たりの予想配当が35円の場合、
- 2023年5月 (48)個人が相続により取得した財産の相続税評価に関する次の記述のうち、最も不適切なものはどれか
- 2024年9月 (29)「給与等の支給額が増加した場合の法人税額の特別控除」(中小企業向け賃上げ促進税制。以下、
- 2026年1月 (9)少額短期保険に関する次の記述のうち、最も不適切なものはどれか。
スポンサーリンク