

消費税の簡易課税制度に関する次の記述のうち、最も不適切なものはどれか。なお、納付すべき消費税額(地方消費税額を含む)が最…
学科 基礎編 (33)
消費税の簡易課税制度に関する次の記述のうち、最も不適切なものはどれか。なお、納付すべき消費税額(地方消費税額を含む)が最も低くなるようにみなし仕入率を適用するものとし、記載のない事項については考慮しないものとする。
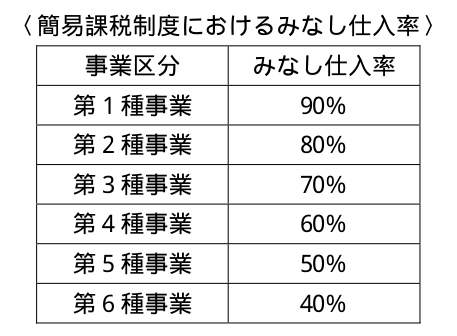
- (1)全体の課税売上高に占める第1種事業の割合が60%、第3種事業の割合が40%である場合、みなし仕入率は、第1種事業に係る消費税額に90%を適用し、第3種事業に係る消費税額に70%を適用する。
- (2)全体の課税売上高に占める第1種事業の割合が95%、第3種事業の割合が5%である場合、みなし仕入率は、第1種事業および第3種事業のいずれの消費税額にも90%を適用する。
- (3)全体の課税売上高に占める第1種事業の割合が20%、第3種事業の割合が80%である場合、みなし仕入率は、第1種事業および第3種事業のいずれの消費税額にも70%を適用する。
- (4)全体の課税売上高に占める第1種事業の割合が50%、第2種事業の割合が35%、第5種事業の割合が15%である場合、みなし仕入率は、第1種事業に係る消費税額に90%を適用し、第2種事業および第5種事業のいずれの消費税額にも80%を適用する。
正答 (3)
正答は (3)。これが不適切です。
簡易課税制度で2種類以上の事業を営む場合、原則は、事業ごとの消費税額にそれぞれのみなし仕入率を適用します。特例として、①1種類の事業の課税売上高が全体の75%以上なら、そのみなし仕入率を全体に適用でき、②2種類の事業の課税売上高の合計が75%以上なら、その2種類のうちみなし仕入率の高い事業はその率、それ以外の事業はすべて低いほうの率を適用できます。納付税額が最も低くなる方法を選びます。
(3) 第1種20%・第3種80%の場合、第3種が75%以上なので、全体に70%を適用することもできますが、原則どおり第1種に90%、第3種に70%を適用するほうが、みなし仕入率が高くなり納付税額が低くなります。全体に70%を適用するとする記述は不適切です。
解説の続きをみる続きを閉じる
【ほかの選択肢】
(1) 適切。75%以上の事業はなく、2種類で100%ですが、特例②でも第1種90%・第3種70%となり、原則と同じです。
(2) 適切。第1種が95%で75%以上なので、全体に90%を適用でき、これが最も有利です。
(4) 適切。第1種と第2種の合計が85%で75%以上なので、特例②により第1種に90%、それ以外(第2種・第5種)に80%を適用できます。第5種に50%を適用する原則より有利です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2021年5月 (33)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (33)簡易課税制度適用事業者であるX株式会社(以下、「X社」という)の当期(平成30年4月1日
- 2020年9月 (20)以下の表に記載されている割引債券の1年複利計算による最終利回り(空欄①)と固定利付債券の
- 2022年5月 (4)雇用保険に関する次の記述のうち、最も適切なものはどれか。
- 2023年5月 (34)不動産鑑定評価基準に関する次の記述のうち、最も適切なものはどれか。
- 2024年9月 (15)第三分野の保険の一般的な商品性に関する次の記述のうち、適切なものはいくつあるか。
- 2025年9月 (48)取引相場のない株式の相続税評価における特定の評価会社に関する次の記述のうち、適切なものは
スポンサーリンク