

Aさん(28歳)は、事業資金として、2020年7月に父(58歳)から現金350万円の贈与を受け、同年9月に兄(33歳)か…
学科 基礎編 (42)
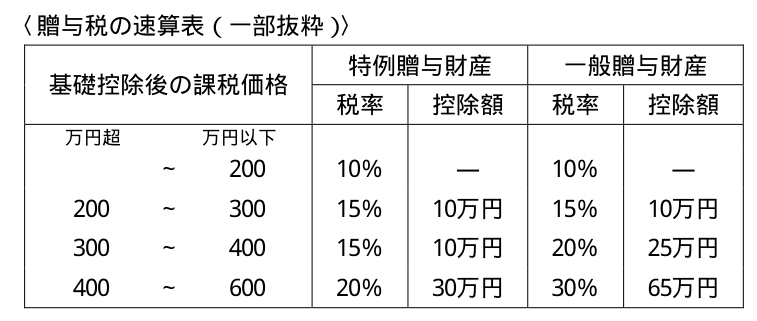
Aさん(28歳)は、事業資金として、2020年7月に父(58歳)から現金350万円の贈与を受け、同年9月に兄(33歳)から現金150万円の贈与を受けた。Aさんの2020年分の贈与税額として、次のうち最も適切なものはどれか。なお、いずれも贈与税の課税対象となり、暦年課税を選択するものとする。また、Aさんは2020年中にほかに贈与は受けていないものとする。
- (1)42万6,500円
- (2)46万5,000円
- (3)48万5,000円
- (4)49万8,500円
正答 (4)
正答は (4)。49万8,500円です。
父から(直系尊属から、贈与を受けた年の1月1日に20歳以上の者への贈与)受けた350万円は特例贈与財産、兄から受けた150万円は一般贈与財産です。両方があるときは、合計額から基礎控除を引いた額を、それぞれ全額が特例・一般だったとして税額を計算し、財産の割合で按分して合計します。
【計算】
①基礎控除後の課税価格 350万円+150万円-110万円=390万円
②全額を特例贈与財産として計算した税額390万円×15%-10万円=48万5,000円特例贈与財産に対応する額 48万5,000円×350万円÷500万円=33万9,500円
解説の続きをみる続きを閉じる
③全額を一般贈与財産として計算した税額390万円×20%-25万円=53万円一般贈与財産に対応する額 53万円×150万円÷500万円=15万9,000円
④贈与税額 33万9,500円+15万9,000円=49万8,500円
【ほかの選択肢】
(3) 48万5,000円は、全額を特例贈与財産として計算した額で、兄からの贈与を一般贈与財産として扱っていません。
(1) 42万6,500円は、基礎控除後の390万円を先に特例分273万円・一般分117万円に分けて、それぞれの速算表で計算した額です(30万9,500円+11万7,000円)。
(2) 46万5,000円は、基礎控除を兄からの150万円だけから差し引き、父からの350万円は別に特例の速算表で計算した額です(42万5,000円+4万円)。
【特例贈与財産の要件(基準日時点)】
贈与者が直系尊属(父母・祖父母など)、受贈者が贈与を受けた年の1月1日に20歳以上(2022年4月以後は18歳以上)
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2021年5月 (42)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (40)「相続財産に係る譲渡所得の課税の特例」(相続税の取得費加算の特例。以下、「本特例」という
- 2020年9月 (28)居住者に係る所得税の雑損控除に関する次の記述のうち、最も適切なものはどれか。
- 2022年5月 (10)生命保険契約の各種手続等に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (41)不動産の投資判断手法に関する次の記述のうち、最も不適切なものはどれか。
- 2024年9月 (23)個人(居住者)が購入等する外貨建て金融商品の課税関係に関する次の記述のうち、最も適切なも
- 2026年1月 (4)在職老齢年金に関する次の記述のうち、最も不適切なものはどれか。
スポンサーリンク