

相続等により取得した土地所有権の国庫への帰属に関する法律(以下、「相続土地国庫帰属法」という)における土地の所有権を国庫…
学科 基礎編 (46)
相続等により取得した土地所有権の国庫への帰属に関する法律(以下、「相続土地国庫帰属法」という)における土地の所有権を国庫に帰属させることについての承認申請に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
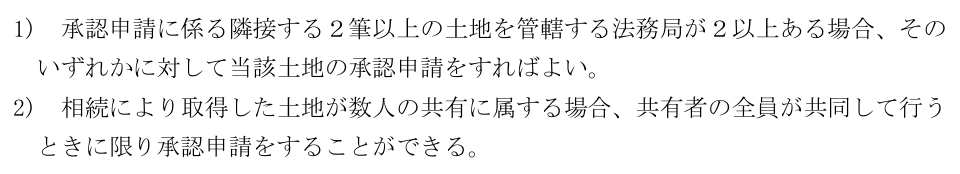
- (1)承認申請に係る隣接する2筆以上の土地を管轄する法務局が2以上ある場合、そのいずれかに対して当該土地の承認申請をすればよい。
- (2)相続により取得した土地が数人の共有に属する場合、共有者の全員が共同して行うときに限り承認申請をすることができる。
- (3)相続土地国庫帰属法が施行された2023年4月27日前に相続により取得した土地は、承認申請をすることができない。
- (4)建物がある土地は、承認申請をすることができない。
正答 (3)
正答は (3)。これが不適切です。
相続土地国庫帰属制度は2023年4月27日に始まりましたが、施行日より前に相続や遺贈(相続人に対するもの)で取得した土地も、承認申請の対象になります。取得の時期による制限はありません。
【ほかの選択肢】
(1) 承認申請は土地を管轄する法務局(本局)に行います。隣接する2筆以上の土地をまとめて申請する場合で、管轄の法務局が2以上あるときは、そのいずれかに申請すればよいとされています。 正しい
(2) 共有の土地は、共有者の全員が共同して申請する場合に限り、承認申請ができます。共有者に相続等で持分を取得した人が含まれていれば、売買などで持分を取得した共有者も一緒に申請できます。 正しい
解説の続きをみる続きを閉じる
(4) 建物がある土地は、申請の段階で却下される土地(申請できない土地)に当たります。建物は申請前に取り壊す必要があります。 正しい
【申請できない主な土地】
建物がある土地
担保権・使用収益権が設定されている土地
他人の利用が予定されている土地(通路など)
土壌汚染のある土地
境界が明らかでない、所有権に争いのある土地
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2024年1月 (46)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (48)非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Gの所有株式数等
- 2020年9月 (35)不動産登記法に基づく地図等の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか
- 2022年1月 (18)ETF(上場投資信託)に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (1)ファイナンシャル・プランニングを業として行ううえでの関連法規に関する次の記述のうち、関連
- 2024年9月 (30)法人税における減価償却に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢に
- 2026年1月 (11)総合福祉団体定期保険および団体定期保険(Bグループ保険)の一般的な商品性に関する次の記述
スポンサーリンク