

法人が、所有する特定の資産を譲渡し、譲渡の日を含む事業年度において特定の資産を取得し、「特定の資産の買換えの場合の課税の…
学科 基礎編 (31)
法人が、所有する特定の資産を譲渡し、譲渡の日を含む事業年度において特定の資産を取得し、「特定の資産の買換えの場合の課税の特例」の適用を受けた場合の圧縮限度額として、次のうち最も適切なものはどれか。なお、譲渡資産の譲渡価額等は下記のとおりであるものとし、圧縮基礎取得価額に差益割合を乗じて計算した金額に乗じる割合は80%であるものとする。
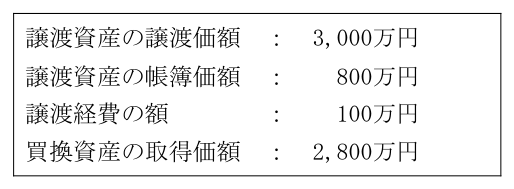
- (1)1,176万円
- (2)1,568万円
- (3)1,680万円
- (4)1,800万円
正答 (2)
正答は (2)。1,568万円が適切です。
特定の資産の買換えの特例(法人)の圧縮限度額は、次の算式で求めます。
圧縮限度額=圧縮基礎取得価額×差益割合×80%
【計算】
①圧縮基礎取得価額(買換資産の取得価額と譲渡資産の譲渡価額のいずれか少ない額)2,800万円<3,000万円 → 2,800万円
②差益割合{譲渡価額-(帳簿価額+譲渡経費)}÷譲渡価額{3,000万円-(800万円+100万円)}÷3,000万円=2,100万円÷3,000万円=0.7
③圧縮限度額2,800万円×0.7×80%=1,568万円
解説の続きをみる続きを閉じる
【ほかの選択肢】
(1) 1,176万円 誤り。2,800万円×0.7×60%で、乗じる割合を誤った値です。
(3) 1,680万円 誤り。圧縮基礎取得価額を譲渡価額3,000万円として計算した値(3,000万円×0.7×80%)です。
(4) 1,800万円 誤り
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2024年5月 (31)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (32)法人税における貸倒損失の取扱いに関する次の記述のうち、最も適切なものはどれか。なお、各選
- 2020年9月 (17)後見制度支援預金の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
- 2022年1月 (2)自営業者であるAさん(39歳)は、2021年1月31日に勤めていた会社を退職し、現在、全
- 2023年1月 (33)法人事業税に関する次の記述のうち、最も適切なものはどれか。
- 2024年9月 (12)X株式会社(以下、「X社」という)の社長であるAさんは、現在65歳であるが、2年後(20
- 2025年9月 (44)相続に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮
スポンサーリンク