

毎期末に2,000万円の純収益が得られる賃貸マンションを取得し、取得から3年経過時点で3億円で売却する場合、DCF法によ…
学科 基礎編 (41)
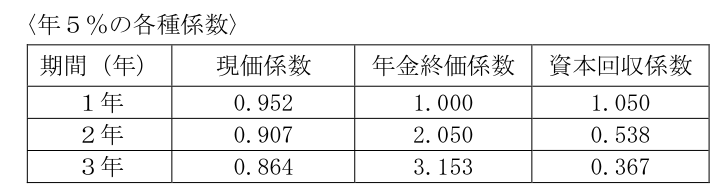
毎期末に2,000万円の純収益が得られる賃貸マンションを取得し、取得から3年経過時点で3億円で売却する場合、DCF法による当該不動産の収益価格として、次のうち最も適切なものはどれか。なお、割引率は年5%とし、下記の係数表を利用すること。また、記載のない事項については考慮しないものとする。
- (1)3億1,366万円
- (2)3億5,446万円
- (3)3億5,718万円
- (4)3億6,306万円
正答 (1)
正答は (1)。3億1,366万円が適切です。
DCF法では、保有期間中の各期の純収益と、期間満了時の売却価格(復帰価格)を、それぞれ割引率で現在価値に割り引いて合計します。
【計算】(年5%の現価係数を使う)
①各期の純収益の現在価値1年目 2,000万円×0.952=1,904万円2年目 2,000万円×0.907=1,814万円3年目 2,000万円×0.864=1,728万円合計 5,446万円
②3年後の売却価格の現在価値3億円×0.864=2億5,920万円
③収益価格5,446万円+2億5,920万円=3億1,366万円
解説の続きをみる続きを閉じる
【ほかの選択肢】
(2) 3億5,446万円 誤り
②の売却価格を割り引かずに3億円のまま足した値です。
(3) 3億5,718万円 誤り
(4) 3億6,306万円 誤り
純収益に年金終価係数(3.153)を掛け、売却価格を割り引かずに足した値です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2025年1月 (41)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (36)建築基準法における「日影による中高層の建築物の高さの制限」(以下、「日影規制」という)に
- 2020年9月 (23)居住者(一定の大口株主等である者を除く)が受け取る株式の配当および株式の譲渡に係る所得税
- 2022年1月 (8)フラット35に関する次の記述のうち、最も適切なものはどれか。
- 2023年1月 (40)「特定の事業用資産の買換えの場合の譲渡所得の課税の特例」(以下、「本特例」という)に関す
- 2024年5月 (19)固定利付債券の利回り(単利)に関する次の記述のうち、適切なものはいくつあるか。なお、いず
- 2025年9月 (48)取引相場のない株式の相続税評価における特定の評価会社に関する次の記述のうち、適切なものは
スポンサーリンク