

会社員のAさん(60歳)は、手元資金15,000千円のうち、8,000千円を15年間にわたって毎年均等に取り崩し、残りの…
学科 基礎編 (1)
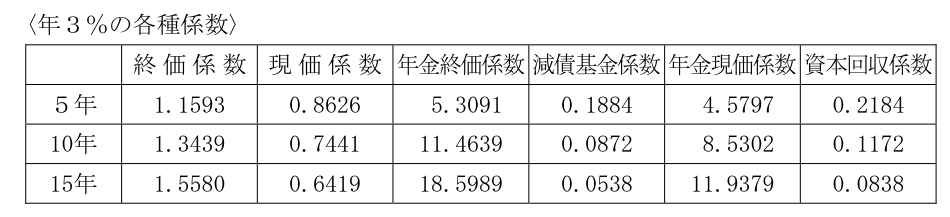
会社員のAさん(60歳)は、手元資金15,000千円のうち、8,000千円を15年間にわたって毎年均等に取り崩し、残りの7,000千円についてはそのまま5年間運用し、その後、10年間にわたって毎年均等に取り崩すことを考えている。この場合、65歳から75歳までの10年間の毎年の取崩額として、次のうち最も適切なものはどれか。なお、取崩期間および5年間の運用期間中の運用利回り(複利)は年3%とし、取崩しは年1回行うものとする。また、下記の係数表を利用して算出し、計算結果は千円未満を切り捨て、手数料や税金等は考慮しないものとする。
- (1)1,138千円
- (2)1,217千円
- (3)1,495千円
- (4)1,621千円
正答 (4)
正答は (4)。1,621千円が適切です。
65歳から75歳までの10年間は、①8,000千円を15年間で取り崩す分と、②7,000千円を5年間運用してから10年間で取り崩す分の、両方を受け取る期間です。①と②の毎年の取崩額を合計します。
【計算】
①8,000千円を15年間で取り崩す(15年の資本回収係数)8,000千円×0.0838=670.4千円
②7,000千円を5年間運用(5年の終価係数)7,000千円×1.1593=8,115.1千円これを10年間で取り崩す(10年の資本回収係数)8,115.1千円×0.1172=951.08…千円
解説の続きをみる続きを閉じる
③65歳から75歳までの毎年の取崩額670.4千円+951.08…千円=1,621.48…千円→ 千円未満を切り捨てて1,621千円
【ほかの選択肢】
(1) 1,138千円 誤り
(2) 1,217千円 誤り
(3) 1,495千円 誤り
①の取崩しを入れ忘れたり、②で5年間の運用(終価係数)を入れなかったりすると、正しい値になりません。
【係数の使い分け】
終価係数 今の元本 → 将来の元利合計
資本回収係数 今の元本 → 毎年取り崩せる額
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2025年5月 (1)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (1)公的介護保険(以下、「介護保険」という)に関する次の記述のうち、最も不適切なものはどれか
- 2020年1月 (35)借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、借地借
- 2021年9月 (21)以下の〈条件〉で、為替予約を付けずに円貨を外貨に交換して外貨預金に預け入れ、満期時に円貨
- 2022年9月 (50)会社法における株式交付制度(以下、「本制度」という)に関する次の記述のうち、最も適切なも
- 2024年1月 (29)住宅借入金等特別控除に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢にお
- 2025年9月 (15)事業活動に係る各種損害保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか
スポンサーリンク