

下記の<親族関係図>において、Aさんの相続における弟Cさんの法定相続分は、( )である。…
相続・事業承継 (57)
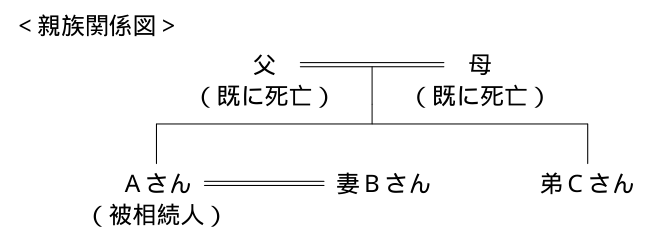
下記の<親族関係図>において、Aさんの相続における弟Cさんの法定相続分は、( )である。
- (1)4分の1
- (2)3分の1
- (3)2分の1
正答 (1)
正答は (1)。4分の1です。
親族関係図では、Aさんに子がなく、父母もすでに死亡しています。相続人は妻Bさんと第3順位の弟Cさんです。
配偶者と兄弟姉妹が相続人となる場合の法定相続分は次のとおりです。
配偶者 4分の3
兄弟姉妹 4分の1
兄弟姉妹は弟Cさん1人なので、そのまま4分の1です。
【配偶者と各順位の法定相続分】
配偶者と子(第1順位) 配偶者1/2、子1/2
配偶者と直系尊属(第2順位) 配偶者2/3、直系尊属1/3
配偶者と兄弟姉妹(第3順位) 配偶者3/4、兄弟姉妹1/4
解説の続きをみる続きを閉じる
順位が下がるほど配偶者の取り分が増え、分母が2、3、4と1つずつ増えます。
【相続人の順位】
第1順位 子(およびその代襲相続人)
第2順位 直系尊属
第3順位 兄弟姉妹(およびその子までの代襲相続)
配偶者は常に相続人です。上位の順位の人がいれば、下位の人は相続人になりません。この設例では子も直系尊属もいないため、弟が相続人になります。
【兄弟姉妹の特徴】
遺留分がない
代襲相続は甥・姪までで、再代襲はない
相続税額の2割加算の対象になる
兄弟姉妹に遺留分がないため、配偶者にすべてを相続させる旨の遺言があれば、そのとおりに実現できます。
【半血の兄弟姉妹】
父母の一方のみを同じくする兄弟姉妹の相続分は、全血の兄弟姉妹の2分の1
【基礎控除額】
3,000万円 + 600万円 × 法定相続人の数
この設例では相続人が2人なので4,200万円です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2019年9月 (57)出典元ページ
最終更新日
「相続・事業承継」のほかの問題
- 2021年5月 (57)下記の<親族関係図>において、Aさんの相続における妻Bさんの法定相続分は、( )であ
- 2022年5月 (27)被相続人の直系尊属で、法定相続人である者は、遺留分権利者となる。
- 2023年1月 (57)法定相続人である被相続人の( )は、遺留分権利者とはならない。
- 2024年1月 (27)相続において、養子の法定相続分は、実子の法定相続分の2分の1となる。
- 2019年1月 (27)贈与税の納付については、納期限までに金銭で納付することを困難とする事由があるなど、所定の
- 2020年1月 (57)贈与税の配偶者控除は、婚姻期間が( ① )以上である配偶者から居住用不動産の贈与または居
スポンサーリンク