

日本国とA国とを締約国とする二国間の経済連携協定に以下の原産地規則が定められている場合において、次に掲げる物品のうち、当…
通関実務 通関実務 第16問
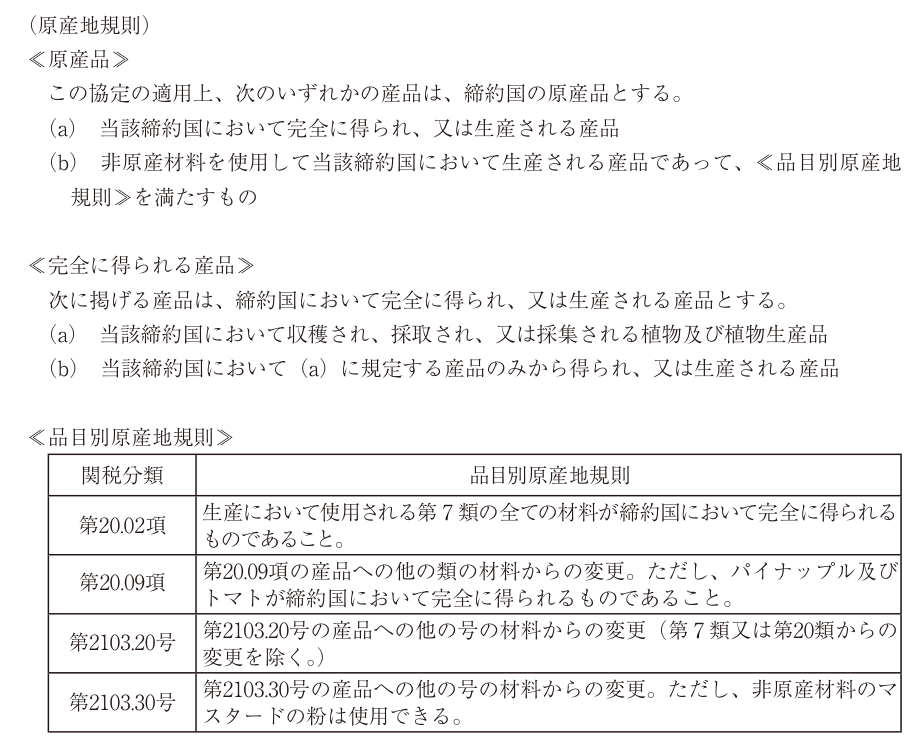
日本国とA国とを締約国とする二国間の経済連携協定に以下の原産地規則が定められている場合において、次に掲げる物品のうち、当該協定に基づく締約国の原産品とされるものはどれか。以下の原産地規則を参考にし、当該協定に基づく締約国の原産品とされるもの一つを選び、その番号をマークしなさい。なお、当該協定に基づく締約国の原産品とされるものがない場合には、「0」をマークしなさい。また、各選択肢に記載されている材料以外の使用されうる材料については考慮しないものとする。
- (1)B国(非締約国)から輸入したB国で収穫したトマト(第07.02項)を使用して、A国で生産されたトマトペースト(第20.02項)
- (2)C国(非締約国)から輸入したC国で収穫したパイナップル(第08.04項)を使用して、A国で生産されたパイナップルジュース(第20.09項)
- (3)D国(非締約国)から輸入したD国で収穫したトマト(第07.02項)を使用して、A国で生産されたトマトジュース(第20.09項)
- (4)E国(非締約国)から輸入したE国で生産したトマトペースト(第20.02項)を使用して、A国で生産されたトマトケチャップ(第2103.20号)
- (5)F国(非締約国)から輸入したF国で生産したマスタードの粉(第2103.30号)を使用して、A国で生産された調製したマスタード(第2103.30号)
- (6)該当するものはない
正答 (5)
正答は (5)。
【解き方の手順】
問題文の原産地規則は、完全に得られる産品か、非原産材料を使用して品目別原産地規則を満たす産品かのいずれかであれば締約国の原産品とする、という構造です。本問の選択肢はすべて非原産材料を使用していますから、品目別原産地規則を満たすかどうかを一つずつ当てはめていきます。
示されている品目別原産地規則は次の四つです。
第20.02項 生産において使用される第7類の全ての材料が締約国において完全に得られるものであること。
第20.09項 第20.09項の産品への他の類の材料からの変更。ただし、パイナップル及びトマトが締約国において完全に得られるものであること。
解説の続きをみる続きを閉じる
第2103.20号 第2103.20号の産品への他の号の材料からの変更(第7類又は第20類からの変更を除く。)。
第2103.30号 第2103.30号の産品への他の号の材料からの変更。ただし、非原産材料のマスタードの粉は使用できる。
【各選択肢の検討】
(1) 原産品とはされません。トマトペースト(第20.02項)の規則は、使用される第7類の全ての材料が締約国において完全に得られるものであることを求めています。使用したトマトは第07.02項、すなわち第7類の材料であり、非締約国であるB国で収穫されたものですから、この要件を満たしません。
(2) 原産品とはされません。パイナップルジュース(第20.09項)の規則は、他の類の材料からの変更に加えて、パイナップルおよびトマトが締約国において完全に得られるものであることを求めています。使用したパイナップルは非締約国であるC国で収穫されたものですから、ただし書の要件を満たしません。第08.04項から第20.09項への変更は類の変更を満たしますが、ただし書で落ちます。
(3) 原産品とはされません。トマトジュース(第20.09項)についても同じ規則が適用され、トマトが締約国において完全に得られるものであることが必要です。使用したトマトは非締約国であるD国で収穫されたものですから、要件を満たしません。
(4) 原産品とはされません。トマトケチャップ(第2103.20号)の規則は、他の号の材料からの変更を求めつつ、括弧書きで第7類または第20類からの変更を除いています。使用したトマトペーストは第20.02項、すなわち第20類の材料ですから、まさにこの除外に当たり、要件を満たしません。号は変わっていても、除外されている類からの変更であるという点が決め手です。
(5) 原産品とされます。調製したマスタード(第2103.30号)の規則は、他の号の材料からの変更を求めていますが、ただし書で「非原産材料のマスタードの粉は使用できる」と定めています。使用したマスタードの粉は第2103.30号で産品と同じ号ですから、本来であれば号の変更がなく要件を満たしません。しかし、このただし書が例外として非原産のマスタードの粉の使用を認めていますので、要件を満たすことになります。
【この形式の問題の注意点】
品目別原産地規則は、本文と括弧書きとただし書の三つを必ず読み分けてください。本文だけを見て変更が生じていると判断すると、(4)のように括弧書きの除外で落ちます。逆に、本文だけを見て変更がないと判断すると、(5)のようにただし書で救われる場合を見落とします。条文を読む力がそのまま点数になる設問です。
出典:第57回 通関士試験 通関実務 第16問(財務省 税関 公表)出典元ページ
最終更新日
「通関実務」のほかの問題
- 2024年(令和6年) 通関実務 第16問次の記述は、経済上の連携に関する日本国と欧州連合との間の協定(以下「EU協定」という。)
- 2025年(令和7年) 通関実務 第4問次の記述は、関税法第7条第3項の規定に基づく輸入貨物の関税率表の適用上の所属区分に係る照
- 2025年(令和7年) 通関実務 第7問次の記述は、環太平洋パートナーシップに関する包括的及び先進的な協定(以下「CPTPP」と
- 2025年(令和7年) 通関実務 第15問次の記述は、関税率表における物品の所属の決定に関するものであるが、その記述の誤っているも
- 2024年(令和6年) 通関実務 第4問次の記述は、関税法施行令第59条第1項第1号(輸入申告の手続)に規定する「貨物を輸入しよ
- 2024年(令和6年) 通関実務 第7問次の記述は、関税暫定措置法第8条の4(特恵受益国等原産品であることの確認)及び同法第12
スポンサーリンク