

下記の<親族関係図>において、遺留分算定の基礎となる財産の価額が9,000万円であり、相続人が合計4人である場合、二男E…
相続・事業承継 (59)
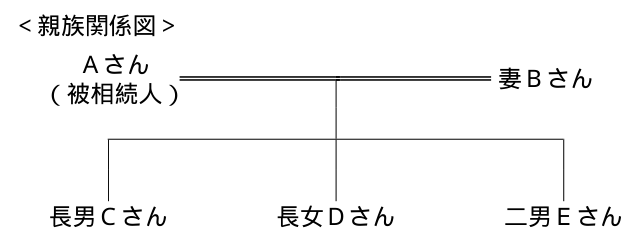
下記の<親族関係図>において、遺留分算定の基礎となる財産の価額が9,000万円であり、相続人が合計4人である場合、二男Eさんの遺留分の金額は、( )となる。
- (1)750万円
- (2)1,125万円
- (3)1,500万円
正答 (1)
正答は (1)。750万円です。
相続人は妻Bさんと子3人(長男Cさん、長女Dさん、二男Eさん)の4人です。
【手順】
1 遺留分の総体 直系尊属のみが相続人である場合を除き、財産の2分の1
9,000万円 × 1/2 = 4,500万円
2 二男Eさんの法定相続分
子全体で1/2、これを3人で分けるので 1/2 × 1/3 = 1/6
3 二男Eさんの遺留分
4,500万円 × 1/6 = 750万円
式でまとめると次のようになります。
9,000万円 × 1/2 × 1/6 = 750万円
解説の続きをみる続きを閉じる
【遺留分の割合】
直系尊属のみが相続人 財産の3分の1
それ以外 財産の2分の1
個々の相続人の遺留分は、この総体に各自の法定相続分を掛けて求めます。
この設例の妻Bさんの遺留分は 9,000万円 × 1/2 × 1/2 = 2,250万円 です。
【兄弟姉妹】
遺留分はない
【遺留分侵害額請求権】
相続の開始および侵害する贈与・遺贈があったことを知った時から1年
相続開始の時から10年
期間を過ぎると請求できなくなります。
2019年7月以降は、遺留分の侵害に対して金銭での支払いを請求する権利に改められました。それ以前は現物の返還を求める遺留分減殺請求権でした。
【遺留分の放棄】
相続開始前でも家庭裁判所の許可を受ければ放棄できる
相続放棄は相続開始前にはできませんが、遺留分の放棄は許可があれば可能です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2020年1月 (59)出典元ページ
最終更新日
「相続・事業承継」のほかの問題
- 2021年5月 (59)2021年5月11日(火)に死亡したAさんが所有していた上場株式Xを相続により取得した場
- 2022年5月 (29)個人が、自己が所有する土地に賃貸マンションを建築して賃貸の用に供した場合、相続税額の計算
- 2023年1月 (59)下記の<親族関係図>において、被相続人Aさんの相続における相続税額の計算上、遺産に係る基
- 2024年1月 (29)相続税額の計算上、遺産に係る基礎控除額を計算する際の法定相続人の数は、相続人のうちに相続
- 2019年1月 (29)取引相場のない株式の相続税評価において、同族株主以外の株主等が取得した株式については、特
- 2019年9月 (59)2019年9月2日に死亡したAさんが所有していた上場株式Xを相続により取得した場合の1株
スポンサーリンク