

Aさん(30歳)は、事業資金として、2025年9月に父Bさん(64歳)から現金600万円、母Cさん(58歳)から現金30…
学科 基礎編 (43)
Aさん(30歳)は、事業資金として、2025年9月に父Bさん(64歳)から現金600万円、母Cさん(58歳)から現金300万円、兄Dさん(36歳)から現金200万円の贈与を受けた。Aさんの2025年分の贈与税額として、次のうち最も適切なものはどれか。なお、いずれも贈与税の課税対象となり、父Bさんからの贈与については、初めて相続時精算課税を選択するものとする。また、Aさんは2025年中にほかに贈与は受けていないものとする。
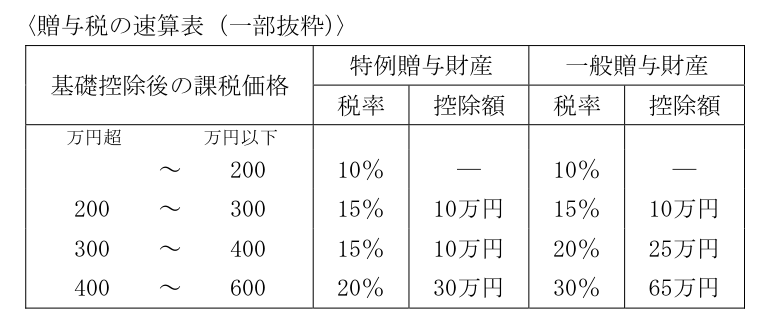
- (1)485,000円
- (2)503,000円
- (3)530,000円
- (4)640,000円
正答 (2)
正答は (2)。503,000円が適切です。
父からの贈与は相続時精算課税、母と兄からの贈与は暦年課税で計算します。暦年課税では、母(直系尊属)からの贈与は特例贈与財産(受贈者が18歳以上のため)、兄からの贈与は一般贈与財産です。
【計算】
①父からの贈与(相続時精算課税)600万円-基礎控除110万円=490万円特別控除2,500万円の範囲内なので、贈与税はかかりません。
②母・兄からの贈与(暦年課税)基礎控除後の課税価格 300万円+200万円-110万円=390万円特例贈与財産として計算した税額390万円×15%-10万円=48.5万円48.5万円×300万円÷500万円=29.1万円一般贈与財産として計算した税額390万円×20%-25万円=53万円53万円×200万円÷500万円=21.2万円合計 29.1万円+21.2万円=50.3万円
解説の続きをみる続きを閉じる
③贈与税額 503,000円
【ほかの選択肢】
(1) 485,000円 誤り
兄からの贈与も特例贈与財産として、390万円全体に特例税率を適用した値です。
(3) 530,000円 誤り
390万円全体に一般税率を適用した値です。
(4) 640,000円 誤り
【ポイント】
相続時精算課税の基礎控除(年110万円)と、暦年課税の基礎控除(年110万円)は別々に使えます(2024年1月1日以後の贈与)。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2025年9月 (43)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (46)相続税の税額控除等に関する次の記述のうち、最も不適切なものはどれか。
- 2020年9月 (32)消費税に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考
- 2022年1月 (14)地震保険に関する次の記述のうち、最も適切なものはどれか。
- 2023年1月 (45)相続税の課税財産に関する次の記述のうち、最も適切なものはどれか。
- 2024年5月 (24)個人情報の保護に関する法律および個人情報保護に関するガイドラインに関する次の記述のうち、
- 2026年1月 (8)教育資金の準備等に関する次の記述のうち、最も不適切なものはどれか。
スポンサーリンク