

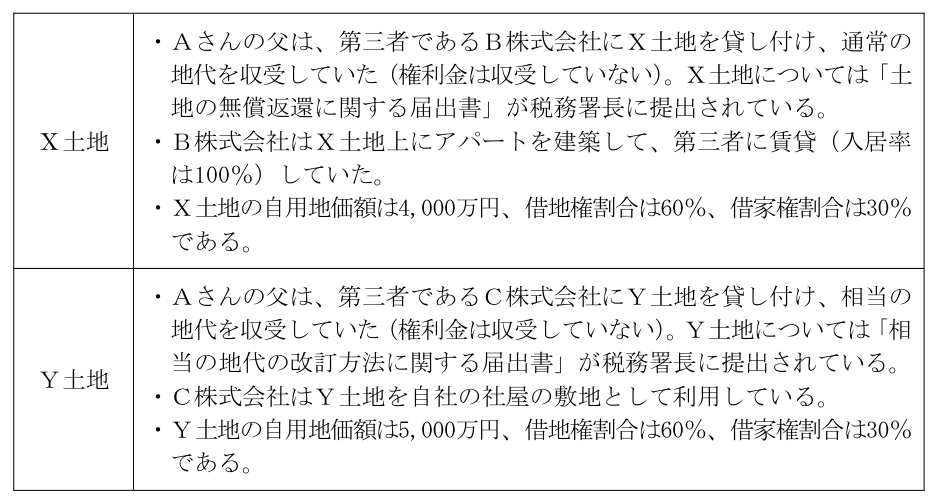
Aさんは、父から建物の敷地となっている下記のX土地およびY土地を相続により取得した。X土地およびY土地の相続税評価額の合…
学科 基礎編 (49)
Aさんは、父から建物の敷地となっている下記のX土地およびY土地を相続により取得した。X土地およびY土地の相続税評価額の合計額として、次のうち最も適切なものはどれか。
- (1)7,200万円
- (2)7,280万円
- (3)8,200万円
- (4)8,280万円
正答 (1)
正答は (1)。7,200万円が適切です。
土地を法人に貸し付けている場合でも、「土地の無償返還に関する届出書」が出ているときや、相当の地代を収受し、地価の上昇に応じて地代を改訂する方法の届出が出ているときは、借地権の価額はないものとされます。このときの貸宅地(底地)の価額は、自用地価額の80%です。
【計算】
X土地(無償返還届出、通常の地代)
4,000万円×80%=3,200万円
Y土地(相当の地代、地代の改訂方法の届出)
5,000万円×80%=4,000万円
解説の続きをみる続きを閉じる
合計 3,200万円+4,000万円=7,200万円
X土地の上のアパートは借地人であるB社の建物なので、借家権割合はX土地の評価に関係しません。
【ほかの選択肢】
(2) 7,280万円 誤り
(3) 8,200万円 誤り
(4) 8,280万円 誤り
借地権割合で底地を評価したり、借家権割合を使って貸家建付地として計算したりすると、これらの値になります。
【法人に貸した土地の評価】
無償返還届出(賃貸借) 自用地×80%
無償返還届出(使用貸借) 自用地×100%
相当の地代+改訂方式の届出 自用地×80%
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2026年5月 (49)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (48)非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Gの所有株式数等
- 2020年9月 (35)不動産登記法に基づく地図等の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか
- 2022年1月 (18)ETF(上場投資信託)に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (1)ファイナンシャル・プランニングを業として行ううえでの関連法規に関する次の記述のうち、関連
- 2024年5月 (30)内国法人に係る法人税における役員給与および役員退職金に関する次の記述のうち、最も適切なも
- 2025年9月 (15)事業活動に係る各種損害保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか
スポンサーリンク