

Aさん(40歳)が、老後資金として2,000万円を準備するために、20年間、毎年均等に積み立て、利率(年率)1%で複利運…
ライフプランニングと資金計画 (31)
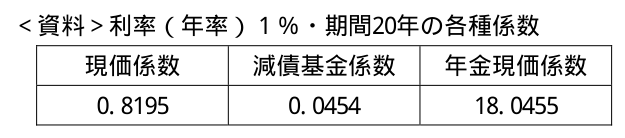
Aさん(40歳)が、老後資金として2,000万円を準備するために、20年間、毎年均等に積み立て、利率(年率)1%で複利運用する場合、必要となる毎年の積立金額は( )である。なお、計算にあたっては下記の<資料>の係数を使用して算出するものとする。
- (1)819,500円
- (2)908,000円
- (3)1,000,000円
正答 (2)
正答は (2)。908,000円です。
将来の目標額から毎年の積立額を求めるので、減債基金係数を使います。
2,000万円 × 0.0454 = 908,000円
【6つの係数】
終価係数 いま持っている額を運用したら将来いくらになるか
現価係数 将来の目標額のために、いまいくら必要か
年金終価係数 毎年積み立てたら将来いくらになるか
減債基金係数 将来の目標額のために、毎年いくら積み立てるか
年金現価係数 毎年一定額を受け取るために、いまいくら必要か
資本回収係数 いまある額を取り崩すと毎年いくら受け取れるか。借入金の年間返済額にも使う
解説の続きをみる続きを閉じる
【係数の選び方】
出発点が「いまの額」か「将来の額」か
求めるものが「一時金」か「毎年の額」か
この設問は、将来の目標額(2,000万円)から毎年の積立額を求めるので減債基金係数です。
選択肢1の819,500円は現価係数を掛けて20年で割った数字、選択肢3の1,000,000円は2,000万円を20年で単純に割った額です。運用益がある分、単純に割った額より少ない積立てで済みます。
【3組の逆の関係】
終価係数 と 現価係数
年金終価係数 と 減債基金係数
年金現価係数 と 資本回収係数
各組は互いに逆数です。
【減債基金係数と資本回収係数の違い】
減債基金係数 将来の額 → 毎年の積立額
資本回収係数 いまの額 → 毎年の受取額(または返済額)
どちらも答えが「毎年の額」なので、出発点がいまか将来かで見分けます。
【年金現価係数の使いどころ】
毎年一定額を受け取り続けるために、いまいくら必要かを求める場面
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2020年1月 (31)出典元ページ
最終更新日
「ライフプランニングと資金計画」のほかの問題
- 2020年9月 (2)全国健康保険協会管掌健康保険の被保険者が、産科医療補償制度に加入する病院で出産した場合の
- 2021年5月 (33)国民年金の被保険者が学生納付特例制度の適用を受けた期間は、その期間に係る保険料を追納しな
- 2022年5月 (4)遺族基礎年金を受給することができる遺族は、国民年金の被保険者等の死亡の当時、その者によっ
- 2023年1月 (35)住宅ローンの返済方法のうち、元利均等返済は、毎月の返済額が一定で、返済期間の経過とともに
- 2024年1月 (31)毎年一定金額を積み立てながら、一定の利率で複利運用した場合の一定期間経過後の元利合計額を
- 2019年1月 (4)遺族基礎年金を受給することができる遺族は、国民年金の被保険者等の死亡の当時、その者によっ
スポンサーリンク