

下記の【親族関係図】において、被相続人Aの相続における相続税額の計算上、遺産に係る基礎控除額は( ㋐ )万円、Gの法定相…
第1問(語句の選択) (16)
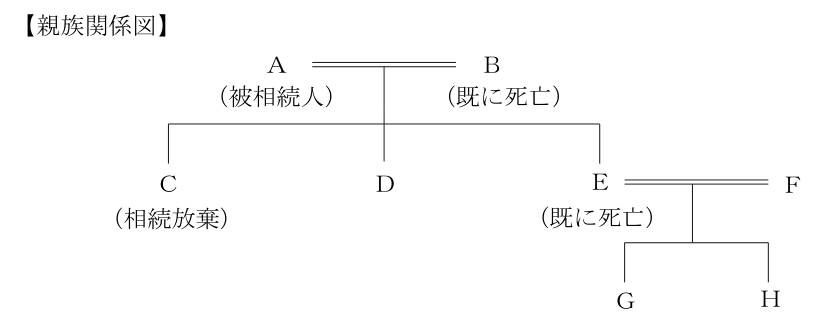
下記の【親族関係図】において、被相続人Aの相続における相続税額の計算上、遺産に係る基礎控除額は( ㋐ )万円、Gの法定相続分は( ㋑ )である。
- (1)㋐: 5,400 ㋑: 4分の1
- (2)㋐: 4,800 ㋑: 3分の1
- (3)㋐: 4,800 ㋑: 4分の1
- (4)㋐: 5,400 ㋑: 3分の1
正答 (1)
正答は (1)。これが正しい組合せです。
【親族関係図の読み取り】
被相続人Aの配偶者Bはすでに死亡、子はC・D・Eです。Cは相続を放棄し、Eはすでに死亡していて、Eの子G・Hが代襲相続人になります。Eの配偶者Fは相続人ではありません。
㋐ 5,400:遺産に係る基礎控除額の「法定相続人の数」は、相続の放棄がなかったものとして数えます。放棄したCも含め、C・D・G・Hの4人です。
3,000万円+600万円×4人=5,400万円
㋑ 4分の1:民法上の相続では、放棄したCははじめから相続人でなかったものとされます。相続人はDとEの代襲相続人G・Hで、Dが2分の1、Eの相続分2分の1をG・Hが分けて各4分の1です。
解説の続きをみる続きを閉じる
相続税の計算(基礎控除・生命保険金の非課税限度など)では放棄者も数に入れますが、民法の法定相続分では放棄者を除きます。この違いが問われています。
【ほかの選択肢】
(2) ㋐「4,800」と㋑「3分の1」が誤り。4,800万円は放棄したCを数に入れなかった数字、3分の1はG・Hを子と同じ1人分として数えた数字です。
(3) ㋐「4,800」が誤り。
(4) ㋑「3分の1」が誤り。
出典:一般社団法人金融財政事情研究会 金融窓口サービス技能検定 2級学科試験 2023年5月 (16)出典元ページ
最終更新日
「第1問(語句の選択)」のほかの問題
- 2019年1月 (16)一般に、契約している生命保険の( ㋐ )に生命保険会社の定める割合を乗じて得た金額の範囲
- 2020年1月 (2)外国籍の者が預金口座の開設を行う場合、金融機関は在留カード等の提示を受けて、在留資格・在
- 2021年1月 (9)生命保険契約者保護機構(以下、「保護機構」という)は、( ㋐ )に基づいて設立・事業開始
- 2021年5月 (15)火災保険は、一般に、保険期間を1年単位で最長( ㋐ )年まで設定することができる。火災保
- 2022年5月 (1)金融庁が金融事業者に向けて策定した「顧客本位の業務運営に関する原則」では、①顧客本位の業
- 2024年5月 (7)金融商品取引法上、金融商品取引業者等は、金融商品取引行為について、顧客(一般投資家)の(
スポンサーリンク