

法人が、自己を契約者とし、役員または使用人を被保険者とする保険期間が3年以上の定期保険に加入し、その保険料を支払った場合…
学科 基礎編 (12)
法人が、自己を契約者とし、役員または使用人を被保険者とする保険期間が3年以上の定期保険に加入し、その保険料を支払った場合における支払保険料の取扱いに関する下記の文章の空欄①~③に入る語句の組合せとして、2019年6月28日に発遣された「法人税基本通達等の一部改正について(法令解釈通達)」に照らし、最も適切なものはどれか。
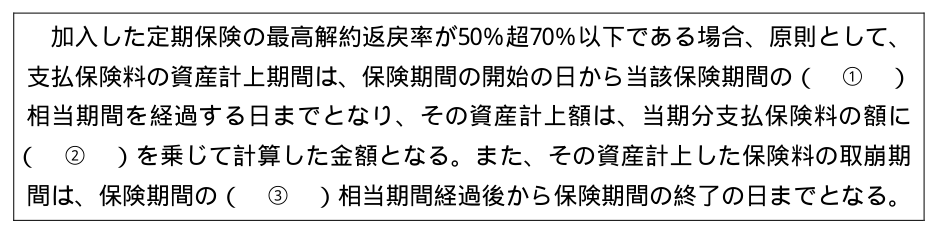
- (1)① 100分の40 ② 100分の40 ③ 100分の75
- (2)① 100分の40 ② 100分の60 ③ 100分の60
- (3)① 100分の60 ② 100分の40 ③ 100分の60
- (4)① 100分の60 ② 100分の60 ③ 100分の75
正答 (1)
正答は (1)。①は100分の40、②は100分の40、③は100分の75です。
2019年6月28日の法人税基本通達の改正で、2019年7月8日以後に契約した保険期間3年以上の定期保険・第三分野保険は、最高解約返戻率の区分に応じて保険料の一部を資産に計上することになりました。
【最高解約返戻率50%超70%以下の区分】
資産計上期間:保険期間の開始の日から、保険期間の100分の40相当期間を経過する日まで(①)
資産計上額:当期分支払保険料の100分の40(②)。残りの60%は損金算入
解説の続きをみる続きを閉じる
取崩期間:保険期間の100分の75相当期間を経過した後から、保険期間の終了の日まで(③)。均等に取り崩して損金算入
【ほかの区分】
50%以下:全額損金算入
70%超85%以下:資産計上期間は保険期間の当初40%、資産計上額は支払保険料の60%、取崩しは75%経過後から
85%超:資産計上期間は原則として最高解約返戻率となる期間まで、資産計上額は当初10年は「支払保険料×最高解約返戻率×90%」、11年目以後は「×70%」
50%超70%以下の区分では、被保険者1人あたりの年換算保険料相当額が30万円以下なら全額損金算入できる例外があります。
【ほかの選択肢】
(2)・(3)・(4) 誤り。いずれも、どこかの空欄に「100分の60」を入れています。50%超70%以下の区分は、資産計上期間が当初40%、資産計上額が40%、取崩しが75%経過後からなので、100分の60の入る空欄はありません(100分の60は、70%超85%以下の区分の資産計上額の割合です)。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2020年1月 (12)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (11)平成30年分の所得税における生命保険料控除に関する次の記述のうち、最も適切なものはどれか
- 2020年9月 (50)2018年7月6日に成立し、同月13日に公布された「民法及び家事事件手続法の一部を改正す
- 2022年1月 (33)中小企業事業再編投資損失準備金制度(以下、「本制度」という)に関する次の記述のうち、最も
- 2023年5月 (13)自動車損害賠償責任保険(以下、「自賠責保険」という)に関する次の記述のうち、最も不適切な
- 2024年5月 (42)民法における認知に関する次の記述のうち、最も不適切なものはどれか。
- 2025年9月 (28)所得税の申告および納付に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない
スポンサーリンク