

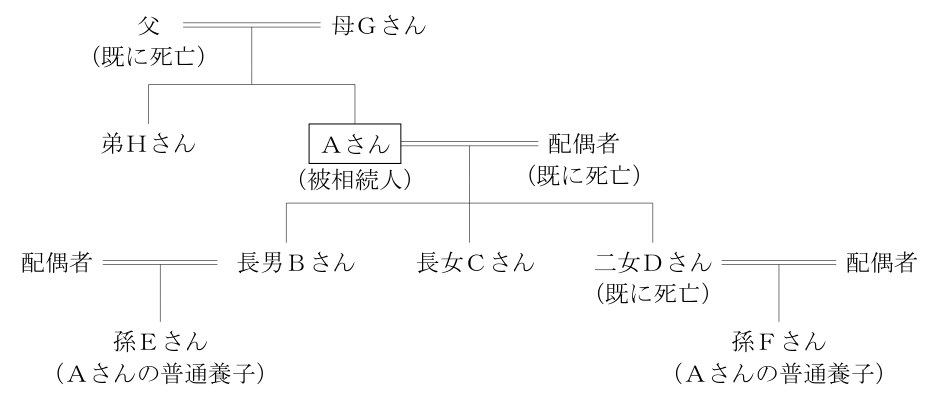
下記は、2022年8月22日(月)に死亡したAさんの親族関係図である。Aさんの相続に関する次の記述のうち、適切なものはい…
学科 基礎編 (46)
下記は、2022年8月22日(月)に死亡したAさんの親族関係図である。Aさんの相続に関する次の記述のうち、適切なものはいくつあるか。なお、長男Bさん、長女Cさん、孫Eさん、孫Fさん、母Gさん、弟Hさんは、Aさんから相続または遺贈により財産を取得し、相続税額が算出されるものとする。(a) 孫Fさんの法定相続分は、4分の1である。(b) 母Gさんは、相続税額の2割加算の対象ではない。(c) 相続税の申告書の提出期限は、原則として、2023年5月22日(月)である。
- (1)1つ
- (2)2つ
- (3)3つ
- (4)0(なし)
正答 (1)
正答は (1)。適切なものは1つです。
Aさんの配偶者はすでに死亡しているので、相続人は子の世代です。長男Bさん、長女Cさん、普通養子の孫Eさん、二女Dさんの代襲相続人であり普通養子でもある孫Fさんが相続人です。母Gさんと弟Hさんは相続人ではありません。
(a) 不適切。孫Fさんは、二女Dさんの代襲相続人としての相続分と、養子としての相続分の両方を受けます。相続分は、B・C・E・Dの代襲(F)・F(養子)の5人分で等しく分けるので、1人分は5分の1です。
孫Fさん 1/5+1/5=2/5
解説の続きをみる続きを閉じる
4分の1ではありません。
(b) 適切。2割加算の対象外となるのは、配偶者と被相続人の1親等の血族(代襲相続人となった孫を含む)です。母Gさんは相続人ではありませんが、1親等の血族なので、遺贈で財産を取得しても2割加算の対象ではありません。(c) 不適切。相続税の申告期限は、相続の開始があったことを知った日の翌日から10カ月以内です。2022年8月22日に死亡した場合、原則として2023年6月22日が期限です。2023年5月22日ではありません。
適切なものは (b) の1つなので、正答は (1) です。
【2割加算の対象】
兄弟姉妹(弟Hさん) 対象
代襲相続人でない孫養子(孫Eさん) 対象
代襲相続人である孫(孫Fさん) 対象外
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2022年9月 (46)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (48)非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Gの所有株式数等
- 2020年9月 (34)不動産登記に関する次の記述のうち、最も不適切なものはどれか。
- 2022年1月 (16)米国の経済指標・金融政策に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (47)相続税の税額控除に関する次の記述のうち、最も不適切なものはどれか。
- 2024年9月 (28)所得税(復興特別所得税を含む)の源泉徴収に関する次の記述のうち、最も不適切なものはどれか
- 2026年1月 (8)教育資金の準備等に関する次の記述のうち、最も不適切なものはどれか。
スポンサーリンク