

Aさんは、父親から建物の敷地となっている下記のX土地、Y土地、Z土地(借地権)を相続により取得した。X土地、Y土地、Z土…
学科 基礎編 (48)
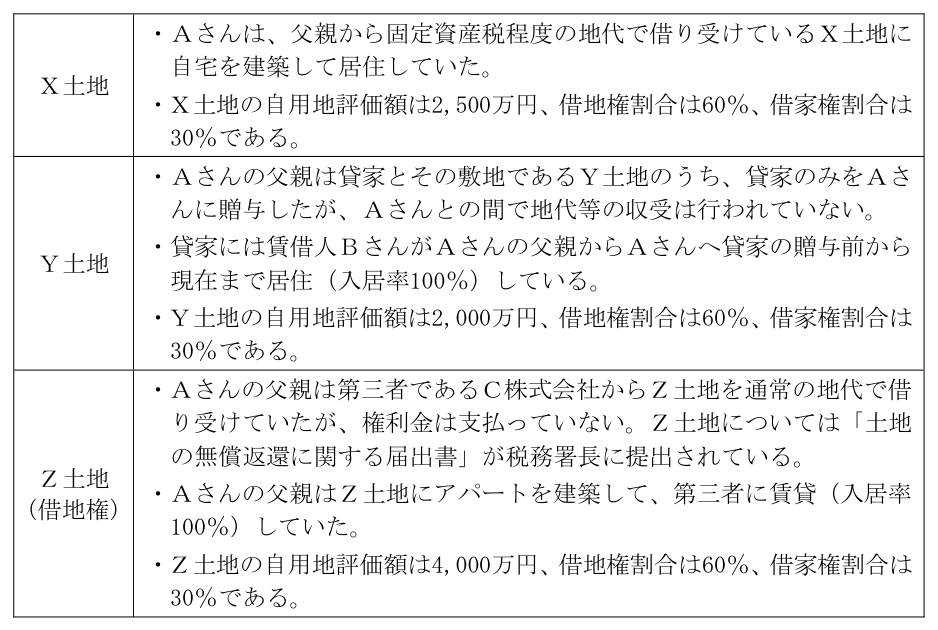
Aさんは、父親から建物の敷地となっている下記のX土地、Y土地、Z土地(借地権)を相続により取得した。X土地、Y土地、Z土地(借地権)の相続税評価額の合計額として、次のうち最も適切なものはどれか。
- (1)2,640万円
- (2)3,300万円
- (3)4,140万円
- (4)5,820万円
正答 (3)
正答は (3)。4,140万円が最も適切です。
表の条件から、土地ごとの貸借の形を読み取って評価します。
【X土地】
Aさんは父親から固定資産税程度の地代で借りています。固定資産税程度の負担は使用貸借とされ、使用貸借による土地の借受けは借地権として評価されません。父親から相続したX土地は自用地として評価します。
2,500万円
【Y土地】
貸家だけがAさんに贈与され、Y土地は父親からAさんへの使用貸借です。ただし、贈与の前から父親との賃貸借で入居している賃借人Bさんが現在まで住み続けているので、Bさんの敷地利用権は保護され、Y土地は貸家建付地として評価します。
解説の続きをみる続きを閉じる
2,000万円×(1-60%×30%×100%)=2,000万円×0.82=1,640万円
【Z土地(借地権)】
父親はC社から権利金を払わずに借り、「土地の無償返還に関する届出書」が提出されています。この場合の借地権の価額は0です(貸家が建っていても同じ)。
0円
【合計】
2,500万円+1,640万円+0円=4,140万円
【ほかの選択肢】
(1) 2,640万円 誤り。X土地を借地権割合60%を差し引いた貸宅地(2,500万円×40%=1,000万円)として評価した額です。使用貸借なので借地権は差し引きません。
(2) 3,300万円 誤り。Y土地を貸宅地(2,000万円×40%=800万円)として評価した額です。Y土地とAさんの貸家の間は使用貸借で、借地権はありません。
(4) 5,820万円 誤り。Z土地の借地権を貸家建付借地権(4,000万円×60%×(1-30%)=1,680万円)として評価した額です。無償返還届出のある借地権は0です。
【使用貸借と評価】
使用貸借で借りた土地 借地権は0(貸した側は自用地として評価)
無償返還届出のある借地権 0
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 1級学科試験 2023年1月 (48)出典元ページ
最終更新日
「学科 基礎編」のほかの問題
- 2019年1月 (48)非上場会社であるX株式会社(以下、「X社」という)の同族関係者であるA~Gの所有株式数等
- 2020年9月 (35)不動産登記法に基づく地図等の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか
- 2022年1月 (18)ETF(上場投資信託)に関する次の記述のうち、最も不適切なものはどれか。
- 2023年5月 (48)個人が相続により取得した財産の相続税評価に関する次の記述のうち、最も不適切なものはどれか
- 2024年9月 (30)法人税における減価償却に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢に
- 2026年1月 (11)総合福祉団体定期保険および団体定期保険(Bグループ保険)の一般的な商品性に関する次の記述
スポンサーリンク