

下記の<親族関係図>において、Aさんの相続における母Dさんの法定相続分は、( )である。…
相続・事業承継 (57)
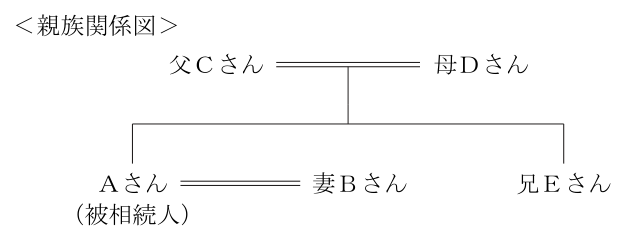
下記の<親族関係図>において、Aさんの相続における母Dさんの法定相続分は、( )である。
- (1)3分の1
- (2)4分の1
- (3)6分の1
正答 (3)
正答は (3) 6分の1。
被相続人に子がなく、父母がともに存命の場合、相続人は配偶者と父母の3人です。兄がいても、直系尊属が存命であれば相続人になりません。
【法定相続分】
配偶者 3分の2
直系尊属 3分の1(父と母で等分するので、各6分の1)
母Dさんの法定相続分 = 1/3 × 1/2 = 6分の1
【相続人の順位】
第1順位 子(およびその代襲相続人)
第2順位 直系尊属(父母、いなければ祖父母)
第3順位 兄弟姉妹(およびその代襲相続人)
配偶者は常に相続人になり、上位の順位の人がいる場合、下位の人は相続人になりません。
解説の続きをみる続きを閉じる
【配偶者と各順位の法定相続分】
配偶者と子 配偶者2分の1/子2分の1
配偶者と直系尊属 配偶者3分の2/直系尊属3分の1
配偶者と兄弟姉妹 配偶者4分の3/兄弟姉妹4分の1
(1)3分の1は直系尊属全体の取り分で、そこから父母で分けることを忘れた場合の値です。
手順は3つです。誰が相続人かを確定する、順位に応じた割合を当てはめる、同順位の人数で等分する。最後の等分を飛ばさないことがこの設問の要点です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2023年5月 (57)出典元ページ
最終更新日
「相続・事業承継」のほかの問題
- 2021年1月 (57)下記の<親族関係図>において、Aさんの相続における父Cさんの法定相続分は、( )であ
- 2022年1月 (27)個人が法人からの贈与により取得した財産は、贈与税の課税対象とならない。
- 2022年9月 (57)「直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税」の適用を受ける場合
- 2024年1月 (27)相続において、養子の法定相続分は、実子の法定相続分の2分の1となる。
- 2019年1月 (27)贈与税の納付については、納期限までに金銭で納付することを困難とする事由があるなど、所定の
- 2019年9月 (57)下記の<親族関係図>において、Aさんの相続における弟Cさんの法定相続分は、( )であ
スポンサーリンク