

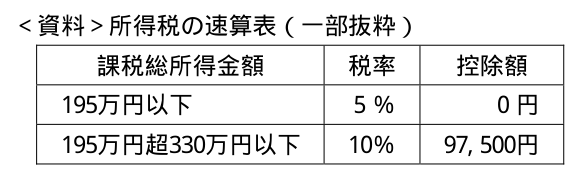
課税総所得金額250万円に対する所得税額(復興特別所得税額を含まない)は、下記の<資料>を使用して算出すると、( )…
タックスプランニング (46)
課税総所得金額250万円に対する所得税額(復興特別所得税額を含まない)は、下記の<資料>を使用して算出すると、( )である。
- (1)97,500円
- (2)152,500円
- (3)250,000円
正答 (2)
正答は (2)。152,500円です。
課税総所得金額250万円は「195万円超330万円以下」の区分に当たるので、税率10%、控除額97,500円を使います。
250万円 × 10% - 97,500円
= 250,000円 - 97,500円
= 152,500円
【速算表の仕組み】
本来は、195万円以下の部分に5%、それを超える部分に10%をかけて合計する
速算表の控除額は、この差額をまとめて調整するためのもの
実際に確かめると次のようになります。
195万円 × 5% = 97,500円
解説の続きをみる続きを閉じる
(250万円 - 195万円) × 10% = 55,000円
合計 152,500円
速算表を使った結果と一致します。
【超過累進税率】
所得が増えた部分にだけ高い税率がかかる
所得全体に高い税率がかかるわけではない
税率の区分をまたいでも、手取りが逆転することはありません。
【所得税の税率】
195万円以下 5%
195万円超330万円以下 10%
330万円超695万円以下 20%
695万円超900万円以下 23%
900万円超1,800万円以下 33%
1,800万円超4,000万円以下 40%
4,000万円超 45%
【復興特別所得税】
基準所得税額の2.1%
この設問では含めないよう指示があります。
【住民税】
所得割は一律10%(道府県民税4%、市町村民税6%)
所得税は超過累進税率、住民税は比例税率です。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2020年9月 (46)出典元ページ
最終更新日
「タックスプランニング」のほかの問題
- 2021年1月 (46)税金には国税と地方税があるが、( )は地方税に該当する。
- 2022年1月 (17)夫が生計を一にする妻に係る確定拠出年金の個人型年金の掛金を負担した場合、その負担した掛金
- 2022年9月 (48)所得税において、為替予約を締結していない外貨定期預金を満期時に円貨で払い戻した結果生じた
- 2023年9月 (20)給与所得者のうち、その年中に支払を受けるべき給与の収入金額が1,000万円を超える者は、
- 2025年5月 (16)所得税において、病気で入院したことにより医療保険の被保険者が受け取った入院給付金は、非課
- 2019年5月 (47)所得税において、2019年中に取得した建物(鉱業用減価償却資産等を除く)に係る減価償却の
スポンサーリンク