

下記の<資料>において、所得税における不動産所得の金額の計算上生じた損失の金額のうち、他の所得の金額と損益通算が可能な金…
タックスプランニング (48)
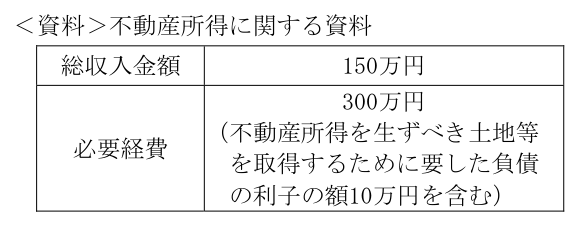
下記の<資料>において、所得税における不動産所得の金額の計算上生じた損失の金額のうち、他の所得の金額と損益通算が可能な金額は、( )である。
- (1)140万円
- (2)150万円
- (3)300万円
正答 (1)
正答は (1) 140万円。
不動産所得の損失のうち、土地等を取得するための負債の利子に対応する部分は損益通算できません。
不動産所得 = 150万円 - 300万円 = △150万円
このうち損益通算できない額 10万円(土地等を取得するための負債の利子)
損益通算できる額 = 150万円 - 10万円 = 140万円
土地は値下がりしにくく、借入金で買って赤字を出し、他の所得と相殺する節税が広く行われたため、この部分が対象外とされました。
建物を取得するための負債の利子は、この制限の対象になりません。土地の分だけが対象です。この区別が計算問題の要点になります。
解説の続きをみる続きを閉じる
【損益通算できる4つの所得】
不動産所得、事業所得、山林所得、譲渡所得(頭文字で「富士山上」)
【損益通算できない主な損失】
不動産所得のうち、土地等を取得するための負債の利子に対応する部分
土地・建物の譲渡損失(居住用財産の特例を除く)
株式等の譲渡損失
生活に通常必要でない資産の譲渡損失
一時所得、雑所得、配当所得、給与所得の損失
計算の手順は「まず損失の全額を出し、そこから通算できない分を引く」。順序を守れば数字が変わっても解けます。
出典:一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3級学科試験 2021年9月 (48)出典元ページ
最終更新日
「タックスプランニング」のほかの問題
- 2020年9月 (48)所得税における一時所得に係る総収入金額が1,200万円で、その収入を得るために支出した金
- 2022年1月 (19)上場不動産投資信託(J-REIT)の分配金は配当所得となり、所得税の配当控除の対象となる
- 2022年9月 (50)所得税において、納税者の合計所得金額が2,400万円以下である場合、基礎控除の額は、(
- 2023年9月 (47)所得税において、ふるさと納税の謝礼として地方公共団体から受ける返礼品に係る経済的利益は、
- 2025年5月 (18)所得税において、物品販売業を営む個人事業主による事業所得の金額の計算上、商品の売上原価は
- 2019年5月 (49)所得税における住宅借入金等特別控除の対象となる借入金は、住宅の取得等のための一定の借入金
スポンサーリンク